
Le marché de l’aluminium traverse un resserrement inédit, porté par la convergence de chocs indépendants plutôt que par un facteur unique.
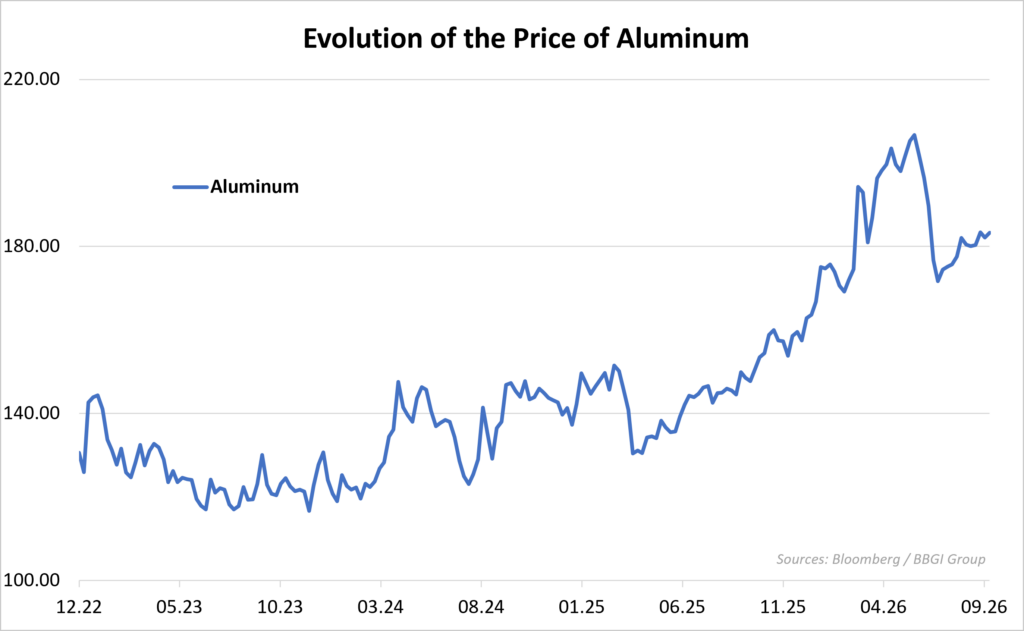
Après une envolée des prix au premier semestre, portée par la prime de guerre dans le Golfe et un pic proche de 3’750-3’854 dollars la tonne début juin, le secteur a connu une correction marquée à l’annonce d’un accord provisoire entre Washington et Téhéran. Le marché a intégré une normalisation de l’offre régionale qui ne s’est, dans les faits, jamais concrétisée.
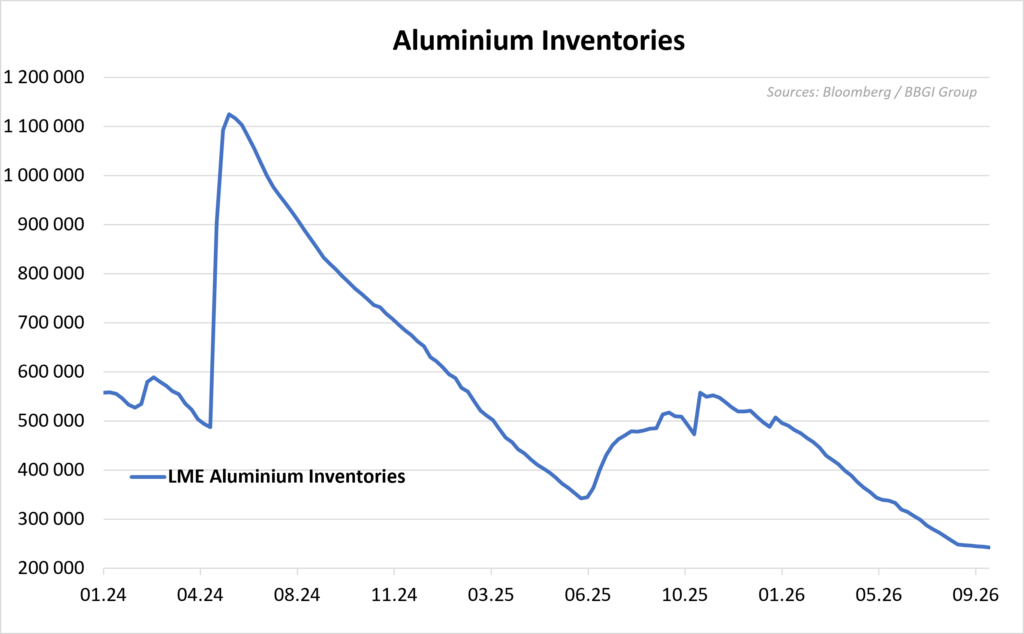
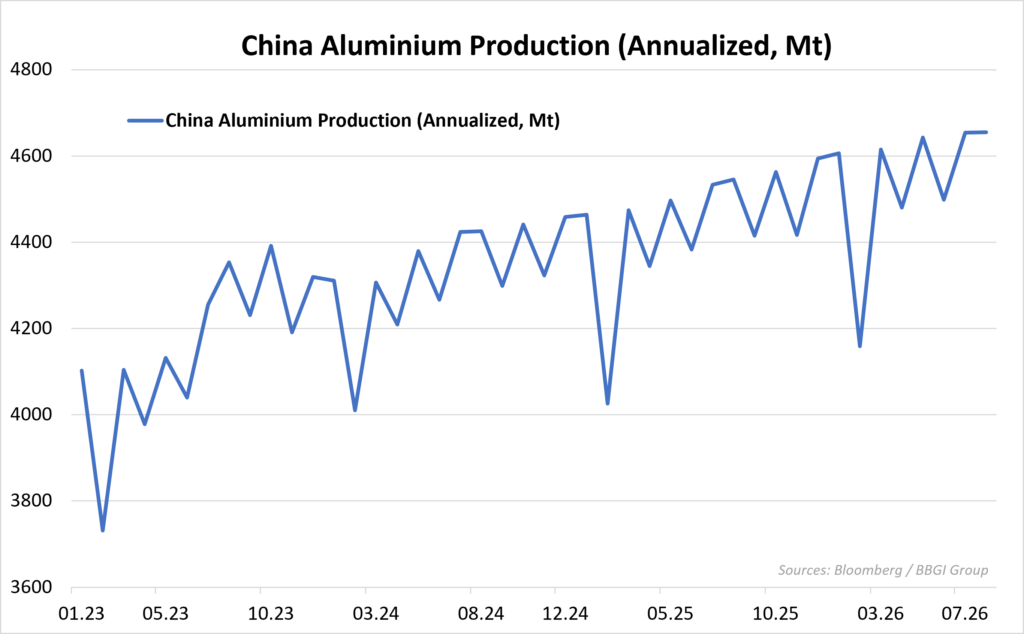
Les stocks du LME poursuivent leur baisse sans interruption depuis février, à 242’600 tonnes, un plus bas de dix-neuf ans. La Chine, plafonnée à 45 millions de tonnes de production depuis 2025, importe net plus de 1,3 million de tonnes d’aluminium pour combler son propre déficit.
Les sanctions contre Rusal en 2018, un précédent comparable, avaient retiré un dixième de l’offre mondiale et fait bondir le LME de 13% en quatre séances, avant que leur assouplissement n’efface le mouvement. Mais une sanction se lève d’un trait de plume; une ligne d’électrolyse endommagée se reconstruit en années.
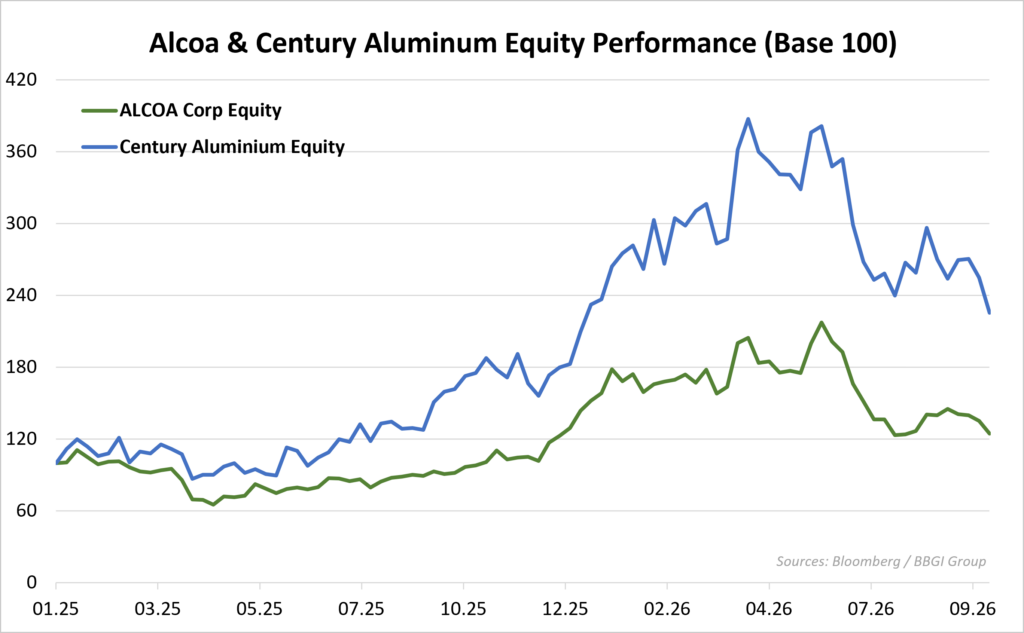
Aux États-Unis, la contrainte se déplace vers l’énergie: les opérateurs de centres de données IA paient désormais jusqu’à trois fois le prix que les fonderies peuvent se permettre. Il en résulte une contraction permanente, et non plus conjoncturelle, de la capacité nord-américaine. Alcoa a déjà cédé plusieurs sites à des opérateurs de centres de données plutôt que de les relancer, et Century Aluminum a suivi une trajectoire similaire avec Hawesville.
Ces trois moteurs — géopolitique, réglementaire et énergétique — ne sont pas corrélés, ce qui limite le risque qu’un seul événement inverse la tendance. Les estimations du déficit 2026 restent dispersées, de 100’000 tonnes chez Goldman Sachs à 2,7 millions chez Citi: signe d’une incertitude sur l’ampleur plutôt que sur la direction.
Sur le plan boursier, les points d’entrée sont plus attractifs qu’au sommet de juin. Le prix évolue autour de 3’278-3’295 dollars, soit 12 à 15% sous son plus haut annuel, alors que les données physiques n’ont jamais confirmé le scénario de normalisation à l’origine de la correction.
Un retour durable au-dessus de 3’340, puis de 3’418 dollars, confirmerait la reprise haussière. Selon nous, le marché a corrigé plus vite que la réalité physique ne le justifiait, offrant un point d’entrée attractif sur un thème porté par des catalyseurs indépendants les uns des autres.