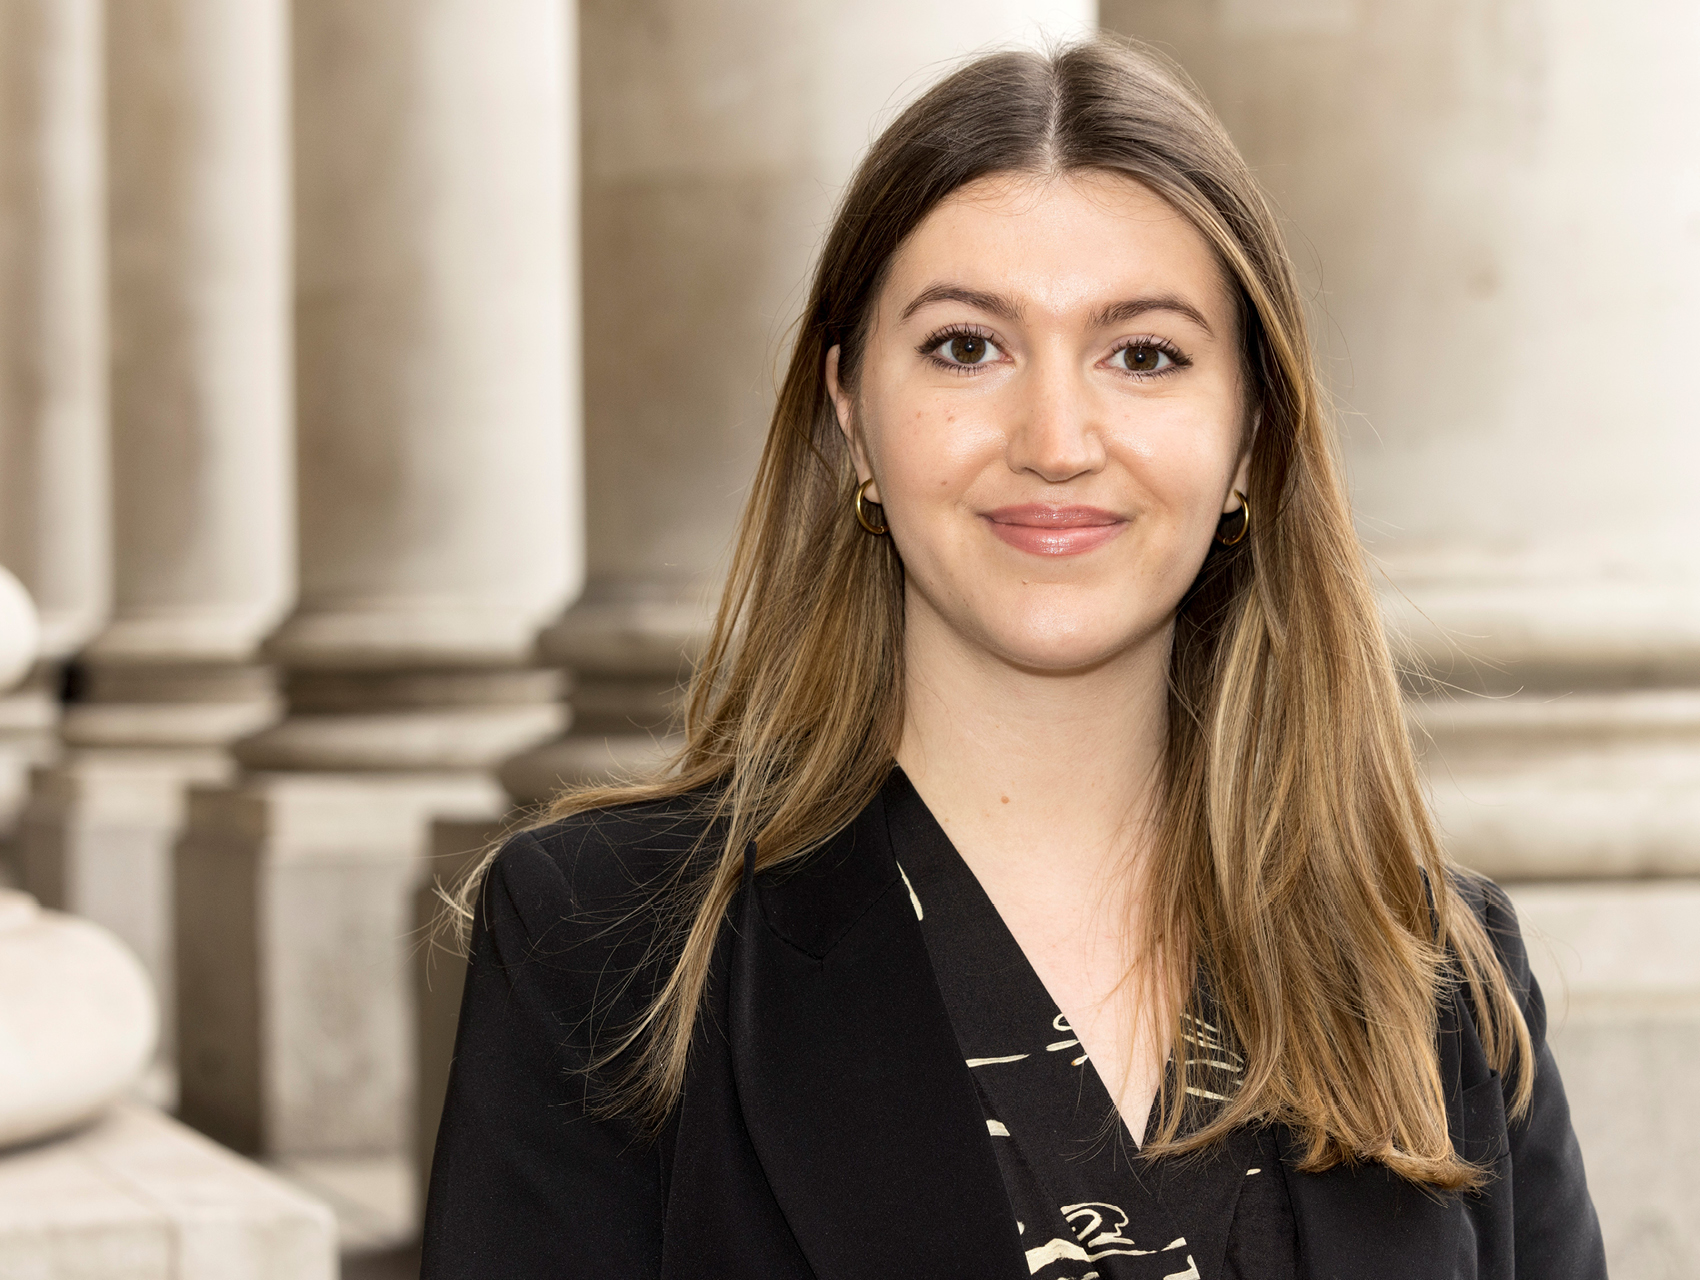
Vendre les actions d’une entreprise dont on désapprouve les pratiques permet d’assainir son portefeuille. Cela ne garantit aucun changement dans l’entreprise concernée. Mais rester au capital pour dialoguer avec ses dirigeants exige aussi de pouvoir démontrer à quoi ce dialogue sert. Pour Siobhan Archer, Global Head of Stewardship chez LGT Private Banking, l’engagement actionnarial doit être jugé sur ses effets, au-delà du nombre de réunions affiché dans les rapports. Encore faut-il que les investisseurs disposent de droits leur permettant de peser sur les décisions. Alors que certains fondateurs ouvrent leur capital tout en verrouillant le contrôle de leur entreprise, elle interroge la contrepartie réellement accordée aux actionnaires et les moyens dont ils disposent pour demander des comptes.
Lorsqu’une entreprise ne répond plus aux attentes des investisseurs en matière environnementale, sociale ou de gouvernance, le premier réflexe peut être de vendre ses titres. Est-ce nécessairement l’option la plus responsable?
Parfois, oui. C’est certainement la solution la plus simple, mais cela ne signifie pas qu’elle entraînera un changement. C’est là que le modèle « exit or voice » de l’économiste Albert Hirschman prend tout son sens : lorsqu’on désapprouve l’orientation prise par une organisation, deux grandes options se présentent. On peut soit la quitter, c’est ce qu’il appelle exit, soit rester et tenter de faire entendre sa voix, selon le principe de voice.
Pour un investisseur, vendre ses actions permet de ne plus exposer son portefeuille à l’entreprise concernée, mais ne change pas nécessairement ce qui se passe au sein de celle-ci. Les titres passent simplement entre les mains d’un autre investisseur qui sera peut-être moins attentif à la manière dont l’entreprise est dirigée. Rester investi et chercher à infléchir sa trajectoire demande généralement davantage d’efforts. Cela passe par un dialogue approfondi, l’exercice des droits de vote, le dépôt de résolutions et la collaboration avec d’autres investisseurs.
Ceci dit, je n’écarterais pas pour autant le désinvestissement. Une cession importante de titres peut envoyer un signal fort, surtout si l’entreprise en connaît les raisons. Par ailleurs, certains clients ne souhaitent tout simplement pas détenir de participations dans certaines activités. C’est un choix fondé sur leurs valeurs et parfaitement compréhensible. Il ne faut toutefois pas le confondre avec une stratégie visant à générer un impact.
Le désinvestissement devrait-il donc être envisagé uniquement en dernier recours?
Je pense qu’il faut éviter d’opposer engagement actionnarial et désinvestissement. Ces deux approches doivent plutôt s’inscrire dans une dynamique d’ajustement mutuel.
Le dialogue doit nous permettre de réévaluer régulièrement si les conditions qui justifiaient initialement notre engagement sont toujours réunies. L’entreprise progresse-t-elle ? Sommes-nous réellement en mesure d’exercer une influence? Les risques ont-ils évolué ? Sa stratégie a-t-elle changé?
La visibilité publique d’une démarche d’engagement ne permet pas de mesurer son efficacité.
Il arrive que l’écart devienne trop important. Par exemple, quand un dialogue ne produit pas les résultats escomptés, ou qu’une entreprise prend une orientation qui modifie fondamentalement notre appréciation de la situation. À ce stade, après avoir envisagé les possibilités d’intensifier notre démarche, réduire notre position ou céder nos titres redevient une option tout à fait légitime.
Le stewardship n’implique donc pas de rester investi indéfiniment. C’est une démarche qui contribue à éclairer les décisions d’investissement.
Le contexte de l’engagement actionnarial est pourtant devenu plus difficile. Aux États-Unis notamment, les coalitions d’investisseurs et les résolutions d’actionnaires subissent des pressions croissantes. Assistons-nous à un recul du stewardship?
Le contexte a indéniablement changé. Plusieurs grands gestionnaires d’actifs se sont retirés d’initiatives d’engagement collectif. Cet été, la Securities and Exchange Commission (SEC) américaine a cessé de répondre aux demandes des entreprises visant à exclure certaines propositions d’actionnaires. Elle a depuis proposé de supprimer la règle 14a-8, qui permet aux actionnaires de soumettre des résolutions au vote.
Mais je ne suis pas convaincue qu’une moindre visibilité signifie nécessairement un recul de l’engagement. Une grande partie du travail de dialogue mené par les investisseurs n’a d’ailleurs jamais été publique.
Nous avons toujours considéré qu’un stewardship efficace devait pouvoir s’appuyer sur différents leviers. La collaboration avec d’autres investisseurs en fait partie, mais ce n’est pas le seul moyen d’agir. Une coalition permet de peser davantage, mais elle suppose aussi de trouver un consensus, ce qui peut conduire à atténuer les demandes initiales. De nombreuses discussions bilatérales, plus discrètes, peuvent également se révéler très utiles.
L’une des questions intéressantes aujourd’hui est justement de comprendre comment ces différentes formes de collaboration évoluent. Nous observons, par exemple, un recours accru à des expertises externes pour renforcer les capacités des investisseurs ou approfondir certains dialogues.
Chez LGT, nous pilotons notamment des démarches d’engagement collectif auprès de grandes entreprises comme Nestlé et Novartis. Chacune a évolué différemment : le niveau de participation des investisseurs varie, les recherches disponibles ne sont pas les mêmes et chaque entreprise présente ses propres particularités. Puisqu’il n’existe pas de modèle unique de réussite, nous nous sommes tournés vers des chercheurs à la pointe de leur domaine pour intégrer des données géospatiales et des expertises thématiques à nos démarches.
Une plus grande discrétion pourrait-elle alors être le signe d’une certaine maturité plutôt que d’un recul?
C’est possible, à condition que discrétion ne devienne pas synonyme d’inaction.
La visibilité publique d’une démarche d’engagement ne permet pas de mesurer son efficacité. Les questions essentielles sont plutôt de savoir pourquoi nous engageons le dialogue, quel changement nous cherchons à favoriser et si le levier choisi est adapté à notre objectif.
Dans certains cas, une coalition donnera davantage de poids aux investisseurs. Dans d’autres, un dialogue bilatéral approfondi sera plus efficace. En tant qu’investisseurs, il est important de conserver la liberté de choisir l’approche la plus appropriée.
Pour que le stewardship fonctionne, les actionnaires doivent néanmoins disposer d’une réelle capacité d’influence. La multiplication des structures à classes d’actions multiples, assorties de droits de vote inégaux, ne remet-elle pas en cause le principe même du stewardship?
C’est un véritable enjeu de gouvernance. Lorsqu’un actionnaire dispose de droits de vote nettement supérieurs à sa participation économique dans une entreprise, la capacité des autres investisseurs à demander des comptes à sa direction peut être considérablement réduite.
Les fondateurs d’entreprises avancent souvent que des droits de vote inégaux permettent de préserver une vision à long terme, notamment pendant la phase de développement de l’entreprise, en la protégeant des pressions liées aux résultats trimestriels. Les études sur le sujet aboutissent toutefois à des conclusions contrastées. Certaines montrent que les entreprises dotées de plusieurs catégories d’actions surperforment celles qui n’en ont qu’une seule sur des périodes de cinq et dix ans. D’autres observent que la prime de valorisation s’estompe, jusqu’à faire place à une décote sept à neuf ans après l’introduction en Bourse.
Pour nous, la question n’est donc pas tant de savoir si les fondateurs obtiennent de bons résultats au départ, mais plutôt de comprendre comment leurs intérêts peuvent diverger de ceux des autres actionnaires à plus long terme, et quels mécanismes permettent alors de leur demander des comptes.
Nous défendons le principe « une action, une voix » dans nos politiques de vote. Nous avons également abordé cette question lors de consultations avec nos conseillers en vote ainsi que directement auprès des entreprises.
Lorsque des structures à droits de vote multiples existent, nous soutenons la mise en place de clauses d’extinction adaptées, qui prévoient leur disparition après une période définie ou lorsque certaines conditions sont remplies. Cela nous semble être le compromis le plus équitable.
Des personnes comme Caroline Escott, chez Railpen, ont mené des travaux approfondis sur ce thème, notamment dans le cadre de l’Investor Coalition for Equal Votes.
Pourquoi cet enjeu est-il particulièrement important aujourd’hui?
La réalité, c’est que les entreprises arrivent en Bourse avec des valorisations de plus en plus importantes, sans pour autant assouplir leurs structures de gouvernance.
La tendance n’est d’ailleurs guère rassurante. Des recherches récentes menées par Renée Adams et Daniel Ferreira sur les entreprises à deux catégories d’actions montrent que la proportion d’entreprises américaines introduites en Bourse avec des droits de vote inégaux est passée d’environ 10 % en 2000 à 35 % en 2025.
Ces structures sont particulièrement répandues dans le secteur technologique. SpaceX est arrivée sur le marché avec des actions de classe B donnant chacune droit à dix voix. Anthropic a, quant à elle, récemment dévoilé sa propre structure à cinq catégories d’actions.
Pour moi, cela nous ramène au contrat fondamental qu’une entreprise accepte lorsqu’elle entre en Bourse. Une cotation représente un privilège et confère un prestige considérable. Elle offre à l’entreprise et à ses fondateurs l’accès à un vaste marché de capitaux publics, ainsi que la reconnaissance qui l’accompagne.
En contrepartie, l’entreprise accepte d’ouvrir son capital à des actionnaires qui disposent de droits. Le plus fondamental est celui de voter et de nommer les membres du conseil d’administration. Nous considérons qu’il s’agit d’un droit essentiel des propriétaires d’une entreprise, et c’est pourquoi nous y accordons autant d’importance.
La question que je poserais à chaque nouvelle entreprise cotée est donc simple : que reçoivent réellement les actionnaires en échange de leur capital ? Si la réponse se limite à une participation qui ne leur donne que peu, voire aucun pouvoir de décision, l’équilibre du contrat devient discutable.
Nous comptons d’ailleurs mettre ce sujet en lumière dans notre rapport consacré au stewardship en avril 2027.
Trois ans après le lancement du Swiss Stewardship Code, comment situez-vous la Suisse? Entre une Europe qui privilégie la double matérialité et un monde anglo-saxon qui semble revenir à une interprétation plus strictement financière du devoir fiduciaire?
Je serais prudente avant d’établir une distinction aussi tranchée. Elle reflète certaines tendances, mais la réalité est beaucoup plus nuancée.
Au Royaume-Uni, de nombreux gestionnaires d’actifs et de fortune continuent d’accorder une grande importance à la double matérialité. À l’inverse, tous les acteurs européens ne l’intègrent pas nécessairement au même degré. Je préfère donc éviter les généralisations sur les pratiques des différents marchés ou de leurs acteurs.
Le Swiss Stewardship Code, bien que volontaire, a néanmoins permis de mettre davantage l’accent sur la manière dont les acteurs du marché suisse exercent leur responsabilité et demandent des comptes aux entreprises et à leurs dirigeants. Il reconnaît également la double matérialité comme une composante centrale. Nous en sommes très reconnaissants à Swiss Sustainable Finance et à l’Asset Management Association Switzerland.
Le stewardship n’implique donc pas de rester investi indéfiniment.
Même volontaire, un tel code établit un socle commun, un vocabulaire partagé et permet aux clients de comparer les établissements. Il appartient ensuite à chacun d’évaluer, à partir des informations publiées, quelle approche répond le mieux à ses attentes.
Au-delà des investisseurs, ce qui m’intéresse davantage, c’est l’évolution des entreprises elles-mêmes. Plusieurs enjeux autrefois qualifiés d’« ESG » et considérés comme des préoccupations de très long terme se matérialisent aujourd’hui beaucoup plus rapidement que prévu.
Concrètement, à quoi faites-vous référence ?
Prenons les chaînes d’approvisionnement, les ressources naturelles, les droits humains ou encore certaines évolutions réglementaires récentes. Ces sujets ne sont plus nécessairement perçus comme des préoccupations secondaires ou des risques lointains. Ils affectent dès aujourd’hui les activités, les coûts, la réputation ou encore la résilience des entreprises.
Nous observons ainsi qu’un nombre croissant d’entreprises intègrent ces enjeux dans leur gestion opérationnelle quotidienne. C’est une évolution positive.
Dans nos échanges avec les entreprises, nous cherchons à comprendre comment certaines décisions peuvent renforcer à la fois leur résilience financière et leur capacité à faire face aux défis du monde réel. Ces deux dimensions ne sont pas toujours aussi distinctes que le débat public pourrait le laisser penser.
Cela nous amène à une autre difficulté du stewardship : comment démontrer qu’un dialogue avec un investisseur a réellement contribué à faire évoluer une entreprise ?
C’est probablement l’une des questions les plus difficiles auxquelles nous sommes confrontés dans le domaine du stewardship.
Dans le private equity, les investisseurs disposent généralement d’une plus grande marge de manœuvre pour définir une intention de changement et, par la suite, attribuer une évolution à leur intervention. Dans une entreprise cotée détenue par des centaines, voire des milliers d’actionnaires, établir un lien de causalité est beaucoup plus complexe.
Pour nombre de nos clients, l’engagement actionnarial reste néanmoins l’un des seuls moyens réalistes d’exercer une influence au sein de portefeuilles investis en actions cotées. Les clients dont le patrimoine s’est constitué sur plusieurs générations ont tendance à raisonner en décennies : ils s’interrogent davantage sur ce que sera une entreprise dans vingt ans que sur ses résultats du dernier trimestre.
Nous devons toutefois faire preuve d’une grande rigueur dans la manière de mesurer cette influence.
Le nombre de réunions organisées avec les entreprises reste pourtant un indicateur largement utilisé.
C’est vrai, mais cet indicateur peut être extrêmement trompeur.
Un grand gestionnaire d’actifs dispose naturellement de davantage de ressources pour organiser des réunions qu’un acteur de plus petite taille. Cela ne signifie pas pour autant que chacune de ces interactions produit un résultat.
Dans notre secteur, certains parlent de tea and biscuits meetings pour désigner des échanges cordiaux avec une entreprise, mais sans véritable objectif de changement ni discussion suffisamment approfondie. Comptabiliser ces rencontres comme des démarches d’engagement réussies ne nous apprend pas grand-chose sur leur efficacité.
Lorsqu’un gestionnaire affirme avoir organisé mille réunions, il est souvent utile de lui poser trois questions simples : qu’avez-vous demandé ? Qu’est-ce qui a changé ? Et qu’avez-vous fait des réponses obtenues ?
Que faudrait-il alors mesurer ?
Définir des objectifs précis permet de donner une direction à une démarche d’engagement. Dans la pratique, il faut toutefois accepter que ces objectifs puissent évoluer au fil du dialogue avec une entreprise.
Chez LGT, par exemple, nous distinguons les démarches d’engagement dites « structurées », dans lesquelles nous cherchons à contribuer à un résultat précis, des autres formes de dialogue avec les entreprises ou les investisseurs.
Et les effets d’un dialogue ne se manifestent pas nécessairement uniquement du côté de l’entreprise.
Qu’entendez-vous par là ?
Un échange peut également faire évoluer notre propre compréhension d’une entreprise et, par conséquent, notre décision d’investissement.
Les informations recueillies dans le cadre du stewardship peuvent nous aider à décider d’acheter un titre, de le conserver, de le vendre, de renforcer notre position ou de la réduire.
C’est une dimension parfois négligée : le stewardship ne consiste pas uniquement à demander à une entreprise de changer. Il peut aussi améliorer la qualité du jugement de l’investisseur.
Certains enjeux se prêtent-ils mieux que d’autres à des démarches d’engagement dont les résultats peuvent être concrètement observés ?
Je pense que cela dépend vraiment de l’entreprise et du contexte général entourant le sujet concerné. L’influence peut s’exercer de nombreuses manières, et nous cherchons à expérimenter des formes d’engagement moins conventionnelles.
Nous avons, par exemple, collaboré avec un important gestionnaire de fonds britannique (CCLA) pour organiser des tables rondes consacrées à l’esclavage moderne, réunissant plusieurs entreprises autour d’une même discussion.
L’objectif était très clair : favoriser l’apprentissage entre pairs, améliorer les processus de diligence raisonnable en matière de droits humains et aider les entreprises à traiter plus efficacement les cas présumés d’esclavage moderne lorsqu’ils se présentent.
Une coalition permet de peser davantage, mais elle suppose aussi de trouver un consensus.
Il nous semblait important de mettre en valeur l’expertise de consultants ayant eux-mêmes vécu ces situations, afin qu’ils puissent partager leur expérience directement avec les entreprises présentes.
L’intérêt de cette approche ne réside donc pas simplement dans l’obtention d’un engagement supplémentaire de la part des entreprises. Il s’agit de créer les conditions qui leur permettent d’améliorer concrètement leurs pratiques et de collaborer pour atteindre les résultats recherchés.
En définitive, faut-il repenser notre définition d’un « bon » investisseur responsable ?
Je pense surtout que nous devons apprendre à accepter davantage de complexité.
Vendre peut être la bonne décision. Rester investi et engager le dialogue peut l’être tout autant. Une coalition peut se révéler efficace dans un cas, tandis qu’une discussion bilatérale sera plus pertinente dans un autre. Et le dialogue peut amener une entreprise à changer, tout comme il peut conduire l’investisseur à revoir sa propre analyse.
Ce qui compte, c’est de disposer d’une démarche suffisamment rigoureuse pour comprendre ce que l’on cherche à accomplir, évaluer ce qui évolue réellement et adapter ses décisions à mesure que les faits changent.
Le stewardship devient crédible lorsqu’il ne se résume ni à une posture ni à un nombre de réunions, mais contribue véritablement à la manière dont les investisseurs exercent leurs responsabilités.