
L’intelligence artificielle pourrait trouver dans la robotique son prochain grand relais de croissance. Pour les investisseurs, l’enjeu est d’identifier les entreprises capables de convertir cette avancée technologique en revenus et en bénéfices. Si les humanoïdes concentrent les attentes, leurs fabricants restent souvent déficitaires et leurs valorisations sensibles aux annonces comme aux déceptions. Les fournisseurs de composants de précision offrent une autre voie d’accès à cette transformation: déjà présents dans l’automatisation industrielle, ils pourraient bénéficier de nouveaux débouchés, avec des barrières à l’entrée susceptibles de soutenir leurs marges. Du Japon à la Chine, une exposition diversifiée à la chaîne de valeur permet ainsi d’associer des activités établies au potentiel encore incertain des humanoïdes. La récente correction boursière de ces derniers pose toutefois une question: les cours offrent-ils désormais une rémunération suffisante pour les risques industriels et financiers qui restent à prendre?
La robotique incarnée : nouvelle frontière de la révolution de l’IA
Alors que l’intelligence artificielle générative a achevé sa première phase de maturité logicielle, le monde financier et technologique s’apprête à vivre sa seconde révolution : celle de l’IA incarnée (Embodied AI). Si les algorithmes, les grands modèles de langage (LLM) et les centres de données ont dominé la première vague d’investissements, l’intégration de ces cerveaux numériques dans des corps physiques représente le véritable saut paradigmatique de la décennie. Aujourd’hui, le marché mondial des robots installés est estimé à seulement 18.6 milliards de dollars, un chiffre modeste qui rappelle de manière frappante où se trouvait l’écosystème de l’IA en 2021-2022, juste avant le point de bascule marqué par l’avènement de ChatGPT et l’explosion des infrastructures informatiques. À ce stade pionnier (que l’on peut qualifier de « Phase 1 » du cycle d’adoption), la robotique industrielle et de service n’en est qu’à ses balbutiements par rapport au potentiel colossal qu’offre le couplage de la robotique classique avec les modèles d’IA fondationnels. Ce décalage de maturité offre une opportunité d’investissement comparable à celle des débuts des méga-caps technologiques au démarrage de la vague du Cloud et des semi-conducteurs. À mesure que les coûts matériels chutent, que la dextérité des actionneurs s’améliore et que l’apprentissage par démonstration autonome se généralise, la robotique s’apprête à sortir du confinement des lignes d’assemblage automobiles pour coloniser la logistique, la santé, les services et, à terme, la sphère domestique. L’analyse des perspectives de la robotique ne s’inscrit donc plus seulement dans la continuité de l’automatique industrielle, mais comme l’aboutissement concret de l’économie de l’IA.
La robotique industrielle signe une année record en 2025
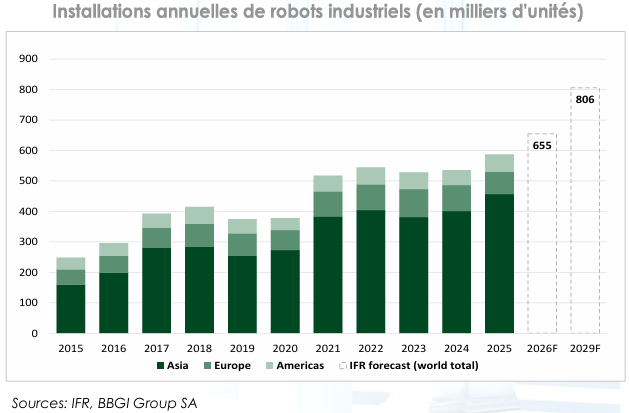
Selon le rapport World Robotics 2026 (09/26) de l’IFR (Fédération internationale de robotique), 603‘000 robots industriels ont été installés dans le monde en 2025. Il s’agit d’un record absolu, en hausse de +11% sur un an et supérieur de +9% au précédent sommet atteint en 2022. Cette performance met fin à quatre années de stagnation autour de 550’000 unités, période durant laquelle le ralentissement de l’électronique grand public et les hésitations du secteur automobile avaient pesé sur les commandes. Le parc mondial en service franchit pour la première fois le cap des 5 millions de robots, plus du double de son niveau d’il y a sept ans, et la valeur du marché des installations atteint 18,6 milliards de dollars. La demande est portée par les grands secteurs de l’économie réelle : l’électronique (142’000 unités, +10%), l’automobile (138’000 unités, +10%, un plus haut historique) et surtout la métallurgie et la machinerie (109’000 unités, +22%), en plein essor. L’IFR anticipe 655’000 installations en 2026 et 806’000 en 2029, soit une croissance moyenne d’environ +7% par an, et un parc qui dépasserait 6 millions d’unités dès 2028. Les robots collaboratifs, plus légers et conçus pour travailler aux côtés des opérateurs, ouvrent par ailleurs l’automatisation aux petites et moyennes entreprises : 66’000 robots ont été installés en 2025, soit 11% du total. Ce marché n’est évidemment ni homogène ni exempt de cycles. Le Japon (-19%) et l’Europe (-14%, entraînée par l’automobile allemande) ont ainsi reculé en 2025, à contrario de la tendance globale, alors que les droits de douane renchérissent les composants importés en Amérique du Nord et en Europe. La tendance de fond nous semble toutefois extrêmement solide et repose notamment sur des facteurs comme le vieillissement démographique, la pénurie de main-d’œuvre qualifiée, la relocalisation industrielle et le besoin croissant de précision, qui soutiennent l’adoption de l’automatisation dans l’ensemble des grandes économies et dans de très nombreux secteurs d’activité.
La Chine, premier marché et cœur manufacturier
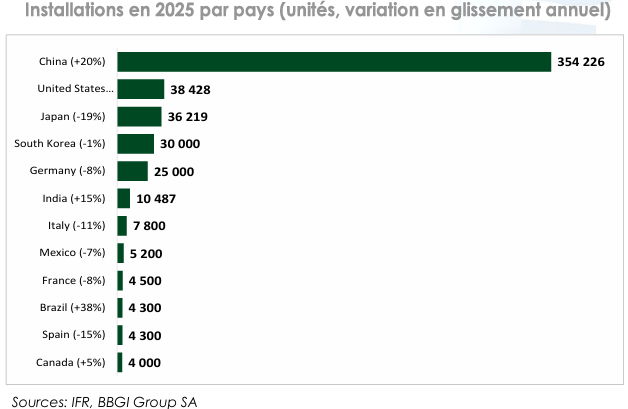
Géographiquement, l’Asie concentre 76% des installations mondiales. Même si ce chiffre n’est pas une surprise totale, l’ampleur de la domination chinoise en 2026 est un élément fondamental à prendre en considération pour l’évaluation de la situation et des perspectives boursières. La Chine est de loin le premier marché, avec 354’000 robots installés en 2025 (+20%), soit 59% du total mondial. Ses fabricants nationaux y détiennent désormais plus de la moitié du marché, contre environ 30% avant 2022, au détriment des groupes japonais et européens qui dominaient historiquement le secteur. Ce basculement se lit aussi dans la structure du marché. KUKA, l’un des quatre leaders historiques avec Fanuc, Yaskawa et ABB, appartient désormais au chinois Midea, et des champions nationaux comme Estun ou Inovance gagnent des parts de marché sur leur marché domestique. Les quatre leaders historiques contrôlent encore environ 75% du marché mondial selon le CSET. Les Etats-Unis, deuxième marché, renouent avec une croissance à deux chiffres (38’400 unités, +12%), soutenus par la relocalisation industrielle et la pénurie de main-d’œuvre. Le potentiel de diffusion reste tout à fait considérable même en Chine. ’À titre de comparaison, la Corée du Sud compte 1’220 robots pour 10’000 salariés de l’industrie manufacturière, l’Allemagne 449, le Japon 446 et les Etats-Unis 307 et la Chine seulement 166, soit une densité sept fois inférieure à celle de la Corée malgré son statut de premier marché mondial. La Chine occupe par ailleurs une place centrale dans la chaîne d’approvisionnement de l’humanoïde. Selon Morgan Stanley, elle permettrait de produire un humanoïde pour environ 46‘000 dollars, contre près de 130’000 dollars sans ses fournisseurs domestiques. Cette double position de premier marché de la robotique industrielle et de cœur manufacturier de l’humanoïde explique l’importance de cette zone géographique pour ce thème d’investissement.
L’humanoïde, une frontière encore naissante
Au-delà du robot industriel classique, programmé pour une tâche répétitive dans un environnement fixe, l’intelligence artificielle ouvre une nouvelle étape. L’IFR identifie la « physical AI » comme la tendance de fond du secteur au travers de la vision par ordinateur, les capteurs de force, les jumeaux numériques et modèles d’IA permettent aux robots de percevoir leur environnement, de s’adapter et d’apprendre des gestes plutôt que de les exécuter mécaniquement. La robotique humanoïde en est l’expression la plus aboutie, dans laquelle un robot est capable d’opérer dans des environnements conçus pour l’humain, sans réaménagement des usines, des entrepôts ou des foyers. Tesla avec Optimus, Boston Dynamics, Figure AI, Agility Robotics et une vague d’acteurs chinois, dont UBTech et Unitree, se disputent désormais ce marché. Le segment reste toutefois à un stade précoce et en phase 1 de son cycle de développement. L’IFR recense environ 7’000 humanoïdes de taille adulte vendus en 2025, contre plus de 600’000 robots industriels, et la plupart restent des prototypes ou des déploiements pilotes. Les signaux d’accélération sont pourtant nombreux, à l’image du segment des robots de service professionnels qui a progressé de +24% en 2025, à près de 250‘000 unités, tirés par la logistique (+21%) et la chirurgie robotisée (+57%). Le marché mondial des technologies robotiques est estimé à 125 milliards de dollars en 2026 et pourrait atteindre 223 milliards en 2030. Goldman Sachs évalue le marché adressable des humanoïdes à 38 milliards de dollars en 2035. Morgan Stanley envisage pour sa part un marché pouvant atteindre 5’000 milliards de dollars à l’horizon 2050. Ces scénarios de long terme donnent l’ordre de grandeur de l’enjeu plus qu’une trajectoire certaine. Les grands industriels s’organisent déjà. Hyundai réserve la production 2026 d’Atlas, l’humanoïde de sa filiale Boston Dynamics, à ses propres usines et à Google DeepMind, et prévoit une usine dédiée en Géorgie à l’horizon 2028.
Une stratégie optimale fondée sur deux moteurs complémentaires
Notre vision d’une exposition à la thématique Robotique & Physical AI est construite sur l’ensemble de la chaîne de valeur de la robotique plutôt que sur les seuls fabricants de robots complets, afin de capter ces deux moteurs à la fois. Le premier est un socle d’automatisation industrielle déjà rentable, qui vient de signer une année record et dont la croissance est structurelle. Ainsi, nous équilibrons notre stratégie en diversifiant les allocations entre des sociétés et des fabricants de robots industriels (Fanuc, Yaskawa, Estun, Teradyne via Universal Robots) et des fournisseurs de composants. Ce socle apporte des revenus récurrents, des sociétés pour la plupart bénéficiaires et une visibilité que n’ont pas encore les acteurs de l’humanoïde, souvent encore peu ou pas rentables et fortement consommateurs de capital. UBTech, principal pure-play humanoïde coté du panier, a ainsi ramené sa perte nette d’environ 1,3 milliard de yuans en 2023 à 0,8 milliard en 2025, pour un chiffre d’affaires d’environ 2 milliards. Le second moteur est donc la robotique humanoïde. Une exposition directe nous semble évidemment primordiale, au travers d’acteurs dont c’est le principal moteur de croissance (UBTech, Rainbow Robotics, Dobot), d’options adossées à de grands groupes industriels (Tesla avec Optimus, Hyundai avec Boston Dynamics) et de la nouvelle activité d’actionneurs de Sanhua pour Optimus. Le lien entre les deux est représenté par les composants. À titre d’exemple, chaque bras industriel à six axes en compte ainsi logiquement plusieurs dizaines. Si l’humanoïde décolle, ces fournisseurs n’auront pas à se réinventer car il leur suffira d’augmenter leurs volumes pour profiter de cette nouvelle tendance en forte croissance. Si au contraire la tendance tarde à se renforcer, ils continueront de servir et de profiter de celle de la robotique industrielle.
Les composants critiques au cœur de la thématique
Dans l’IA générative, les modèles de langage ont fait les gros titres, mais une part importante de la valeur est revenue aux fournisseurs d’infrastructure, Nvidia pour le calcul et TSMC pour la fonderie. Nous transposons cette structure à la robotique en plaçant au cœur de la stratégie les composants mécaniques et les actionneurs. Cette approche, qui nous semble la plus optimale, n’est aujourd’hui pas du tout accessible pour un investisseur recherchant une diversification des risques car les ETF thématiques existants négligent ces segments, au profit des intégrateurs de robots ou des semi-conducteurs génériques classiques. Les actionneurs représentent à eux seuls 40 à 60% du coût de fabrication d’un humanoïde, et trois caractéristiques rendent ce goulot d’étranglement durable. Les tolérances d’abord: un réducteur travaille au micron près pendant des millions de cycles, un niveau de précision que peu d’industriels maîtrisent à grande échelle. La qualification ensuite: un fabricant de robots ne change pas de fournisseur sans des essais d’endurance qui prennent des années. L’outillage enfin: dédié et difficile à reconvertir. Il en résulte une structure oligopolistique dont les acteurs gagnent quel que soit le fabricant de robots qui l’emportera. Harmonic Drive et Nabtesco dominent respectivement les réducteurs harmoniques et cycloïdaux; Leaderdrive incarne le challenger chinois. THK et Hiwin sont les références des guides linéaires, tandis que Sanhua et Inovance apportent l’exposition chinoise aux actionneurs et aux servomoteurs. Les vis à rouleaux planétaires, longtemps réservées à l’aviation et à la défense, pourraient constituer le principal goulot d’étranglement de la chaîne si la production d’humanoïdes accélère. Sanhua illustre cette dynamique en tant que leader mondial des composants de gestion thermique; il est devenu un fournisseur clé des actionneurs linéaires de l’Optimus de Tesla, avec une commande de 685 millions de dollars annoncée en septembre 2026, tout en conservant une base de revenus hors robotique rentable qui rend son positionnement moins binaire que celui d’un pure-play.
Quatre segments et trois paliers de pondération
La mise en œuvre de cette stratégie s’articule autour d’une trentaine de sociétés couvrant quatre segments: (1) les composants mécaniques et actionneurs, (2) les robots complets et intégrateurs, (3) les semi-conducteurs, le calcul et la perception, et (4) les logiciels et plateformes. Ce dernier segment est volontairement le moins important, les développeurs de modèles de fondation robotiques les plus purs, comme Physical Intelligence ou Skild AI, restent des sociétés privées (non cotées), et les sociétés cotées qui portent cette couche, (Dassault Systèmes, Synopsys et Alphabet) n’y sont exposées que partiellement. Les financements consacrés aux modèles de fondation robotiques sont pourtant passés de 0.1 milliard de dollars en 2021 à 6 milliards en 2025 selon F-Prime Capital. Nous suggérons un suivi rapproché des acteurs « pure play » à mesure que ces entités privées entrent en bourse pour renforcer la présence de ce thème. Nous estimons que la répartition géographique devrait assumer un quasi-équilibre entre le Japon, détenteur historique du savoir-faire en mécanique de précision, et la Chine, cœur manufacturier de l’humanoïde. Les Etats-Unis ne représentent qu’une relativement faible partie de la stratégie, un écart très marqué par rapport aux ETF du secteur qui sous-estiment l’importance de l’Asie dans cette thématique. Les robots complets et intégrateurs captent directement la demande finale, des leaders du robot industriel comme Fanuc et Yaskawa à la chirurgie robotisée d’Intuitive Surgical, avec un poids important mais sans en faire le cœur de la thèse, ce segment étant plus concurrentiel et plus intensif en capital. Le segment des semi-conducteurs, du calcul et de la perception fournit le cerveau et les sens du robot. Nvidia couvre l’entraînement des modèles, la simulation et le calcul embarqué avec Jetson Thor, tandis que TSMC fabrique la grande majorité des processeurs d’IA.
2026 : le socle industriel joue l’amortisseur attendu (+8.5% YTD)
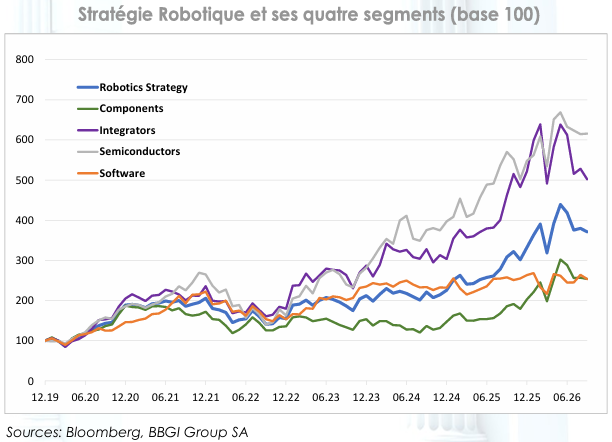
L’année 2026 offre une illustration grandeur nature de la logique de la structure de cette stratégie. Simulée avec sa composition et ses pondérations actuelles, notre stratégie affiche une performance d’environ +9.1% depuis le 1er janvier en devises locales et d’environ +8.5% en dollars au 13 octobre. Ce chiffre global masque une divergence très nette entre les deux moteurs, les lignes adossées à la robotique industrielle progressent d’environ +25%, tandis que les lignes les plus directement exposées à l’humanoïde reculent d’environ -31%, et les pure-plays chinois cotés à Hong Kong de plus de -50%. Les composants signent la meilleure contribution (+21%). Les spécialistes japonais et taïwanais de la mécanique de précision, qui vendent déjà massivement à la robotique industrielle, enregistrent des hausses remarquables, Hiwin (+69%), THK (+67%), Harmonic Drive Systems (+57%), SMC (+34%) et Nabtesco (+30%). Les semi-conducteurs confirment leur rôle de « pelles et pioches » (+15%), portés par STMicroelectronics (+99%), TSMC (+46%) et Keyence (+41%). Le segment des robots et les intégrateurs recule en revanche de -8%, les bonnes performances de Teradyne (+98%) et d’ABB (+37%) ne compensant pas les replis de Geek+ (-70%), Dobot (-53%) et UBTech (-47%). Le socle industriel a donc joué pleinement son rôle d’amortisseur à ce jour. La couche logicielle progresse modérément (+3%), portée par Alphabet (+13%), tandis que Dassault Systèmes (-6%) reste en retrait et que Synopsys, qui remplace PTC après l’offre de rachat de Schneider Electric, est quasi stable.
Un point d’entrée extrêmement séduisant en octobre 2026
La correction du segment humanoïde trouve son origine en Chine. Après l’enthousiasme de la fin 2025 et du début 2026, le marché a effectivement subi des prises de profits saines et justifiées. Unitree Robotics a perdu plus de -40% depuis son introduction en bourse d’août 2026, soit environ 30 milliards de dollars de capitalisation, et les autorités chinoises ont durci en septembre les critères d’introduction des fabricants d’humanoïdes, en exigeant une croissance durable, des perspectives de rentabilité et une capacité d’innovation démontrée. Cette remise en ordre a entraîné l’ensemble des valeurs associées à la thématique, indépendamment de leurs fondamentaux propres. Ce dégonflement ne remet pas en cause la trajectoire de long terme du segment. Les ventes d’humanoïdes progressent, la Chine conserve son avance industrielle et son avantage de coût, et la demande pour les composants critiques reste portée par la robotique industrielle. Il ramène en revanche les valorisations des acteurs exposés à l’humanoïde à des niveaux nettement inférieurs à ceux du début d’année, de -35% à -70% selon les titres. Pour un investisseur qui aborde aujourd’hui la thématique, nous estimons que cette remise à plat constitue un point d’entrée très séduisant et évidemment plus attractif qu’il y a quelques mois, avec la protection d’un socle industriel qui a démontré sa solidité. La structure d’une telle stratégie diversifiée permet d’aborder la thématique de manière graduelle, les lignes humanoïdes les plus volatiles sont cantonnées au palier de diversification, à 2% chacune, tandis que le cœur du risque est porté par des fournisseurs de composants rentables. Un suivi continu des composants permet d’assurer l’ajustement des pondérations en fonction des opportunités et des conditions de marché.
Une performance simulée supérieure aux indices
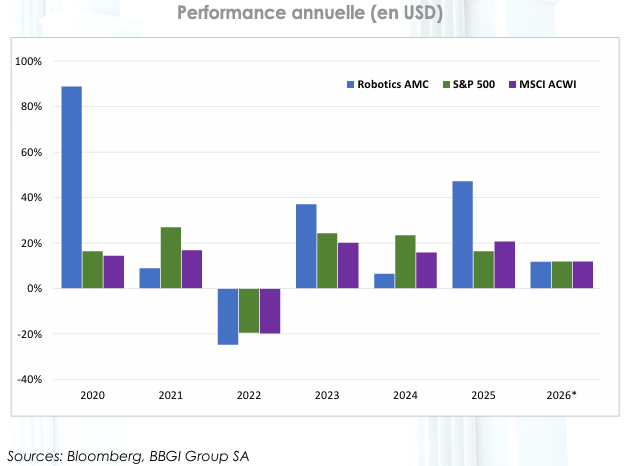
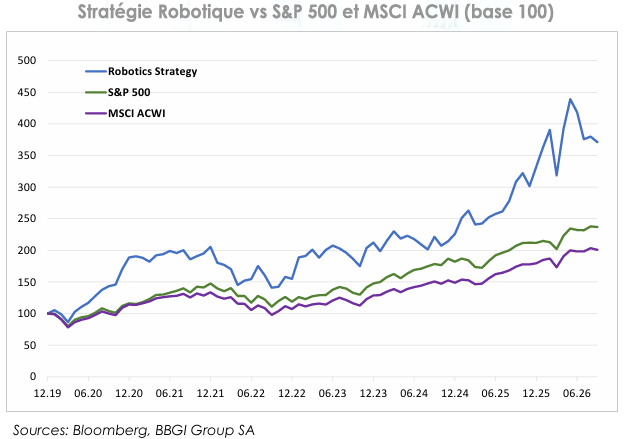
Simulée de décembre 2019 à septembre 2026 avec sa composition et ses pondérations actuelles, rebalancées chaque mois, la stratégie aurait progressé de +271% en dollars, soit +21.4% par an, contre +13.6% pour le S&P500 et +10.9% pour le MSCI ACWI. L’essentiel de cette avance s’est construit en 2020 (+89%) et en 2025 (+47%), tandis que la stratégie a fait moins bien que le S&P500 en 2021 et en 2024. Le meilleur mois de la simulation affiche +23% et le pire -18%, des amplitudes qui reflètent le caractère encore jeune et volatil de plusieurs positions détenues, notamment les valeurs chinoises récemment cotées à Hong Kong. Cette surperformance s’accompagne d’une volatilité nettement supérieure, 28% contre 17% pour le S&P500, et d’une perte maximale de 31% contre 25%. La stratégie est une exposition thématique ciblée, et non un substitut à un indice large. Néanmoins, la diversification au cœur de la construction de cette stratégie permet de profiter du fort potentiel de croissance de la robotique humanoïde, tout en s’appuyant sur le filet de sécurité qu’offre la robotique industrielle, déjà rentable. La robotique pourrait en outre devenir le prochain grand domaine d’application à forte valeur ajoutée de l’intelligence artificielle après le langage et l’image. L’IA s’attaque désormais au monde physique, en donnant aux machines la capacité de percevoir, de raisonner et d’agir. Dans le marché de l’intelligence artificielle, une part importante de la valeur a d’abord été captée en amont, par les fournisseurs de calcul et de fonderie, plutôt que par les seuls produits finis. En se positionnant sur l’ensemble de la chaîne de valeur, et en particulier sur les composants critiques, notre stratégie vise à reproduire ce schéma dans la robotique, sans avoir à désigner à l’avance le fabricant de robots qui l’emportera.