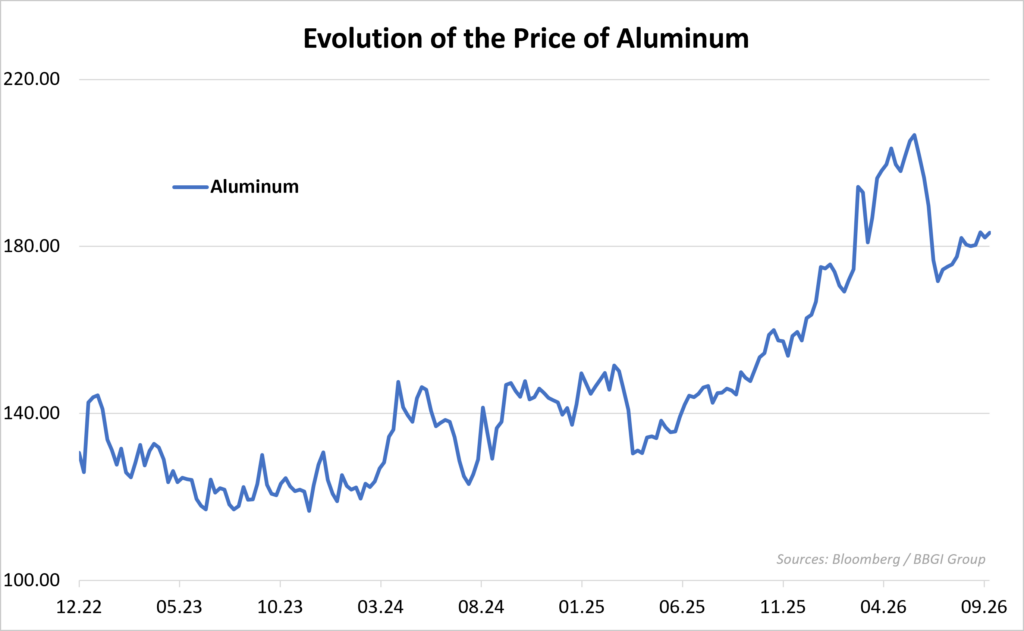

Le marché de l’aluminium se resserre sous l’effet de plusieurs chocs indépendants. Après une envolée au premier semestre, alimentée par la prime de guerre dans le Golfe, les prix ont atteint un pic proche de 3’750 à 3’854 dollars la tonne début juin. L’annonce d’un accord provisoire entre Washington et Téhéran a ensuite provoqué une correction marquée. Le marché anticipait une normalisation de l’offre régionale qui, dans les faits, ne s’est pas concrétisée.
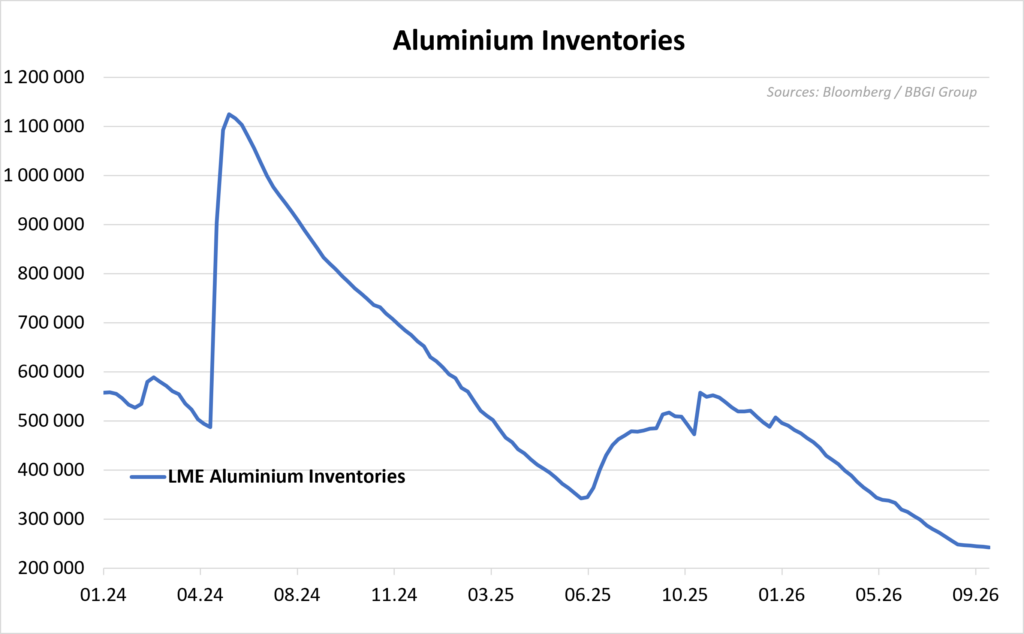
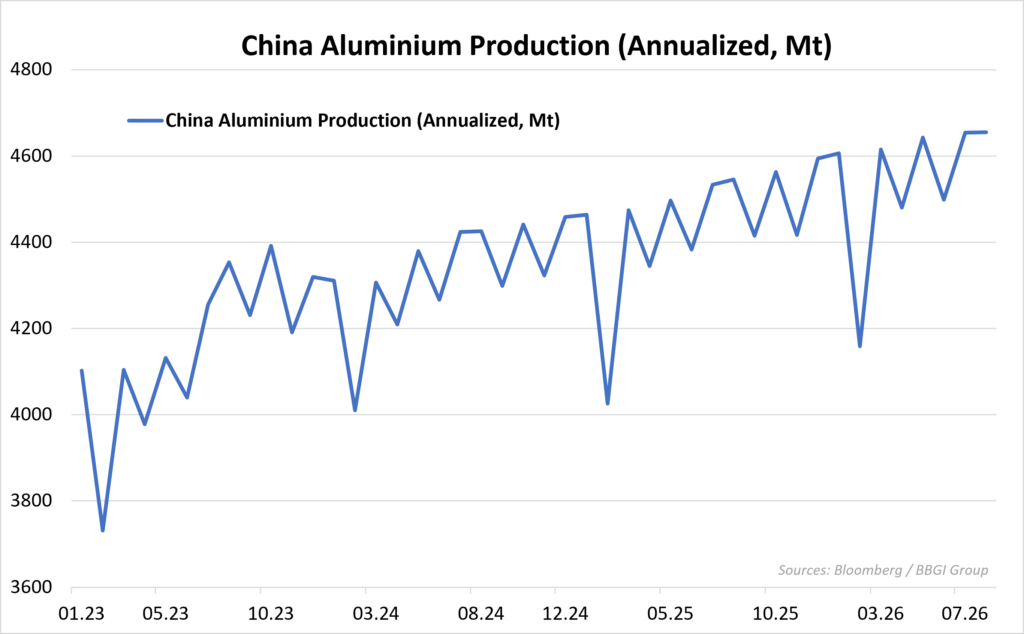
Les stocks du London Metal Exchange (LME) diminuent sans interruption depuis février. À 242’600 tonnes, ils atteignent leur plus bas niveau depuis dix-neuf ans. La Chine, dont la production est plafonnée à 45 millions de tonnes depuis 2025, doit elle-même importer de l’aluminium pour couvrir ses besoins. Ses importations nettes dépassent 1,3 million de tonnes.
Les sanctions contre Rusal en 2018 offrent un précédent: elles avaient retiré du marché un dixième de l’offre mondiale et fait bondir les cours au LME de 13% en quatre séances. Leur assouplissement avait ensuite effacé le mouvement. Mais une sanction se lève d’un trait de plume; une ligne d’électrolyse endommagée se reconstruit en années.
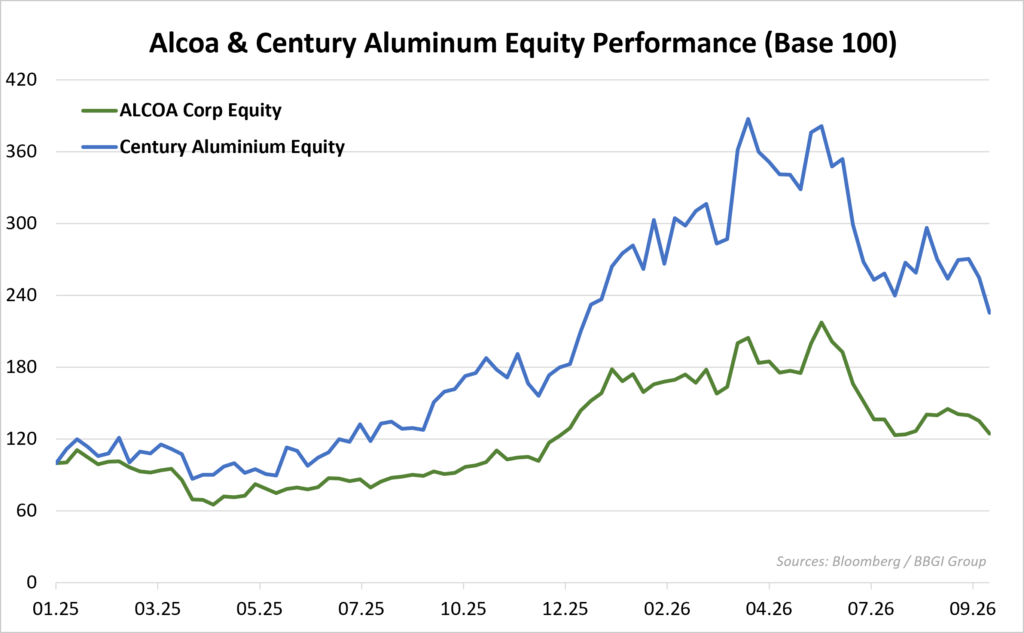
Aux États-Unis, la contrainte vient aussi de l’énergie. Les opérateurs de centres de données dédiés à l’IA paient désormais l’électricité jusqu’à trois fois le prix que les producteurs d’aluminium peuvent se permettre. Cette concurrence contribue à une contraction durable de la capacité nord-américaine. Alcoa a déjà cédé plusieurs sites à des opérateurs de centres de données plutôt que de les relancer. Century Aluminum a suivi une trajectoire similaire avec Hawesville.
Les perturbations dans le Golfe, le plafond de production chinois et la concurrence pour l’électricité ont des origines distinctes. La résolution d’un seul de ces problèmes ne suffirait donc pas à détendre l’ensemble du marché.
Les estimations du déficit pour 2026 restent très dispersées: de 100’000 tonnes chez Goldman Sachs à 2,7 millions chez Citi. L’écart est considérable, mais ces prévisions convergent sur le constat d’une offre insuffisante.
Les cours évoluent désormais autour de 3’278 à 3’295 dollars la tonne, soit 12 à 15% sous leur sommet annuel. Les points d’entrée sont ainsi plus attractifs qu’en juin, alors que les données physiques n’ont toujours pas confirmé le scénario de normalisation à l’origine de la correction. Sur le plan technique, un retour durable au-dessus de 3’340 dollars, puis de 3’418 dollars, confirmerait la reprise haussière.
Selon nous, le marché a corrigé plus vite que la réalité physique ne le justifiait. Ce décalage offre un point d’entrée attractif sur un marché dont les contraintes de production s’inscrivent dans la durée.