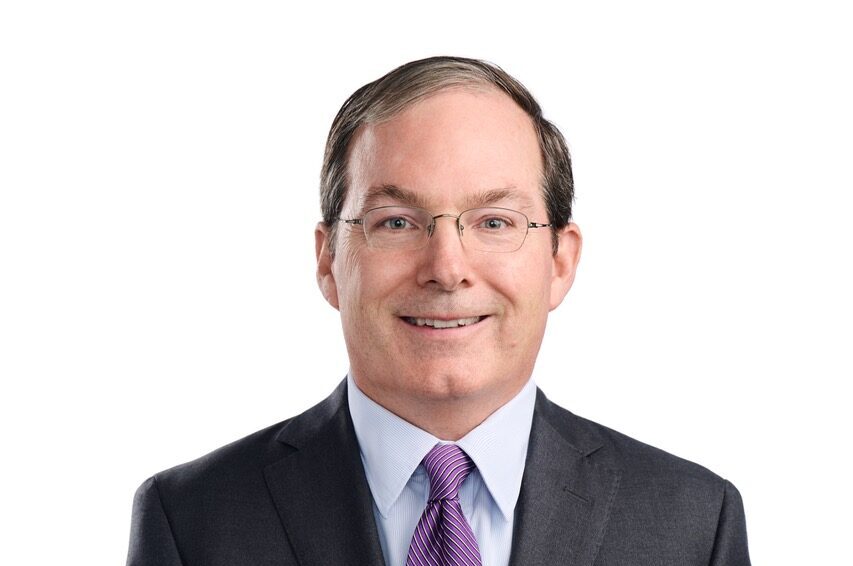
Après plusieurs semaines de rendez-vous à Londres et à Singapour, Henry McVey, responsable de la macroéconomie mondiale et de l’allocation d’actifs chez KKR, revoit à la hausse ses anticipations de taux. Le développement de l’intelligence artificielle accompagne un mouvement d’investissement plus large, qui soutient la croissance tout en entretenant les tensions inflationnistes. L’Europe paraît plus résiliante qu’attendu; en Asie, il s’intéresse davantage aux fournisseurs japonais et aux réformes de gouvernance en Corée.
Qu’est-ce qui a changé dans votre lecture de l’économie mondiale après ce voyage?
Le cycle d’investissement est plus large et probablement plus inflationniste que je ne l’avais estimé. L’intelligence artificielle en constitue un moteur important, mais les dépenses de défense et les besoins d’infrastructures prennent eux aussi de l’ampleur. La sécurité énergétique et la réorganisation des chaînes d’approvisionnement mobilisent des capitaux considérables. Ces projets se retrouvent en concurrence pour l’accès à la main-d’œuvre et à l’électricité.
Nous voyons ainsi la croissance reposer davantage sur l’investissement productif que sur une consommation financée par l’endettement. À terme, cela devrait favoriser la productivité et les salaires réels. Dans l’immédiat, cette demande d’investissement renforce notre conviction que l’inflation et les taux resteront structurellement plus élevés que durant les années de stagnation séculaire.
Vous avez donc relevé vos prévisions de taux. Jusqu’où?
Nous avons notamment porté notre prévision de taux de la Banque centrale européenne pour la fin de 2026 de 2,5% à 2,75%, et celle de la Banque d’Angleterre de 3,75% à 4%. Nous avons aussi relevé nos prévisions de rendement à dix ans pour les obligations allemandes, britanniques et japonaises.
Cela ne signifie pas que nous anticipons une succession ininterrompue de hausses. Les marchés nous semblent désormais intégrer un durcissement supérieur à notre scénario central. Nous envisageons plutôt un ajustement, où les banques centrales reprennent une partie de l’assouplissement d’urgence accordé en 2025. Des taux structurellement plus élevés restent compatibles avec une trajectoire monétaire moins restrictive que celle actuellement anticipée par les marchés.
L’Europe vous paraît plus solide qu’avant votre départ. Sur quoi repose cette appréciation?
La composition de sa croissance m’a davantage surpris que son niveau. Les taux élevés continuent de peser sur les ménages et le logement, tandis que l’investissement des entreprises prend le relais. Au Royaume-Uni, l’investissement réel des entreprises se situe environ 10% au-dessus de son niveau d’avant la pandémie, alors que la consommation des ménages reste sous pression.
En Allemagne, les priorités de sécurité soutiennent les commandes liées à la défense. Les entreprises renforcent également leurs capacités industrielles et leurs liens commerciaux au sein de l’Europe. Les exportations vers la Pologne et les pays voisins progressent, tandis que celles à destination de la Chine s’affaiblissent. Cette régionalisation contribue à soutenir l’investissement.
La situation française peut-elle remettre en cause cette résistance européenne?
La France est le pays qui a suscité le plus de réserves chez les investisseurs rencontrés en Europe. Le blocage politique complique la réduction des déficits, et l’écart de rendement avec l’Allemagne s’est fortement creusé.
Nous n’y voyons pas une répétition de la crise de 2011: les mécanismes de protection sont plus nombreux aujourd’hui. Mais l’intervention de la BCE reste liée à la crédibilité de la trajectoire budgétaire. Le scénario le plus préoccupant serait celui d’écarts de taux durablement élevés, qui freinent l’activité sans exercer une pression suffisante pour provoquer une correction des finances publiques.
Pourquoi l’énergie occupe-t-elle une place aussi importante dans votre analyse de l’Europe?
L’Union européenne importe environ 57% de ses besoins énergétiques. Elle reste donc très exposée aux chocs géopolitiques. Au premier semestre 2026, les prix de gros de l’électricité atteignaient en moyenne 105 dollars par mégawattheure dans l’Union européenne, contre 53 dollars aux États-Unis.
Le coût de l’énergie pèse sur les budgets des ménages et alimente les inquiétudes concernant sa transmission au reste des prix. Il encourage aussi les investissements destinés à sécuriser l’approvisionnement. L’Europe doit donc financer une transformation qui soutient son activité, tout en composant avec des coûts susceptibles de maintenir une politique monétaire restrictive.
En Asie, où cherchez-vous les bénéficiaires de l’essor de l’IA?
Nous estimons à environ 8’000 milliards de dollars les dépenses mondiales liées aux capacités de calcul pour l’IA entre 2026 et 2030. Les hyperscalers américains représenteraient plus de 75% des dépenses réalisées. La question est de savoir quelles entreprises capteront la valeur créée par ces investissements.
Le Japon m’a particulièrement intéressé. Il dispose d’environ 30% du marché mondial des équipements de fabrication de semi-conducteurs et de près de 50% de celui des matériaux et produits chimiques associés. Les puces fabriquées à Taïwan ou en Corée dépendent donc souvent de fournisseurs japonais.
En 2025, la chaîne de valeur japonaise liée à l’IA, aux centres de données et aux semi-conducteurs représentait 2,9% du PIB, mais contribuait à hauteur de 20,9% à sa croissance. L’exposition du Japon à ce cycle dépasse ce que suggère sa seule présence dans la fabrication des puces.
Vous accordez aussi davantage d’attention aux réformes des entreprises coréennes. Pourquoi?
Nous avons consacré plus de temps à la gouvernance des entreprises en Corée qu’au Japon, ce qui constitue un changement par rapport à nos visites précédentes. Nous suivons notamment un projet législatif qui obligerait les conseils d’administration à rendre publiques et à examiner formellement les offres de rachat non sollicitées, dans l’intérêt de l’ensemble des actionnaires.
L’adoption d’un texte ne suffira toutefois pas à elle seule. Son effet dépendra de l’indépendance des conseils et de la capacité des tribunaux à le faire appliquer. Nous considérons ce mouvement comme un processus de plusieurs années. La Corée compte encore de nombreuses entreprises cotées sous leur valeur comptable; une amélioration durable de la gouvernance pourrait justifier une réévaluation.
Votre confiance dans l’Inde reste-t-elle intacte?
Oui, même si le coût de l’énergie peut ralentir temporairement la progression de la consommation tant que le pétrole reste autour de 100 dollars. Les réformes engagées depuis 2014 ont renforcé le potentiel de croissance du pays. L’économie a dépassé 4’000 milliards de dollars et nous pensons qu’elle pourrait encore doubler de taille au cours des dix prochaines années.
Les exportations de services continuent de nous surprendre favorablement. Les centres de compétences des groupes internationaux deviennent un moteur important. Nous ne considérons pas non plus l’IA uniquement comme une menace pour les entreprises indiennes de services informatiques: son intégration à leurs prestations pourrait ouvrir une nouvelle phase de croissance.
Il faut néanmoins regarder l’Asie pays par pays. Singapour, la Malaisie et le Vietnam bénéficient des infrastructures liées à l’IA et de la diversification des implantations hors de Chine. D’autres économies de la région sont davantage exposées aux coûts de l’énergie et moins directement à ce cycle d’investissement.
Quelles conséquences en tirez-vous pour l’allocation d’actifs?
Nous conservons une orientation favorable à la prise de risque sur les marchés cotés et privés, à l’exception des obligations souveraines que nous souhaitons sous-pondérer. La progression des bénéfices nous paraît suffisamment solide pour absorber des taux plus élevés. Il faut apprécier le coût du financement en regard de la croissance nominale et des résultats des entreprises.
Nous privilégions les actifs réels et, dans le capital-investissement, les entreprises dont la productivité peut bénéficier de réformes de gouvernance. Sur le crédit, nous nous intéressons aux solutions de financement adaptées aux besoins des entreprises, tout en restant exigeants sur la qualité des emprunteurs. La dispersion des situations ne permet pas de traiter tous les risques de la même manière.