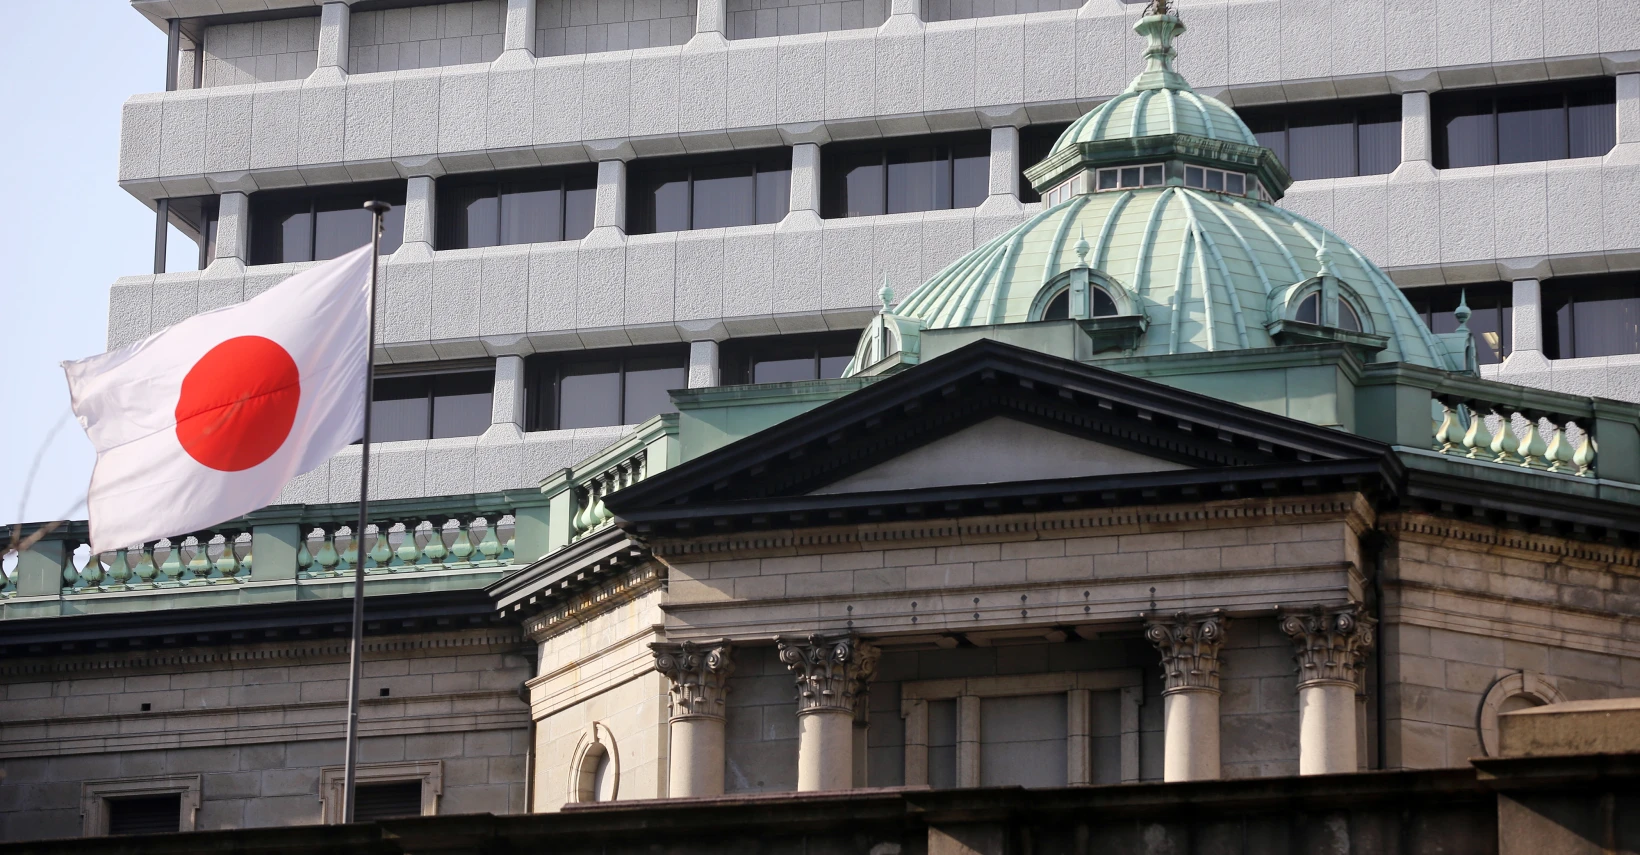
Le marché boursier japonais entre dans un nouveau contexte de politique monétaire. La Banque du Japon (BoJ) devrait relever son taux directeur de 25 points de base, à 1,25 %, lors de sa prochaine réunion. Cette mesure étant largement anticipée, la décision en elle-même ne devrait avoir qu’un impact limité sur le marché. Ce qui sera toutefois déterminant, c’est la communication de la banque centrale : les acteurs du marché ont récemment revu leurs anticipations concernant de nouvelles hausses des taux d’intérêt et tablent désormais sur des hausses trimestrielles jusqu’à l’été prochain, ce qui signifie que le taux directeur devrait s’établir à 2 % à cette échéance.
Après trois années de solides performances – avec des rendements annuels supérieurs à 20 % –, les bons résultats enregistrés en 2026 s’expliquent par plusieurs facteurs. La croissance à deux chiffres du bénéfice par action attendue en 2026 et 2027 semble être la principale raison de cette reprise soutenue. Les entreprises technologiques, qui occupent une place prépondérante dans l’indice TOPIX, y contribuent de manière significative. Les entreprises des secteurs de l’industrie et des matériaux bénéficient également des investissements liés à l’intelligence artificielle.
La normalisation de la politique monétaire s’inscrit dans le cadre d’un changement plus large de politique économique au Japon. Au cours des deux dernières années, la BoJ a relevé ses taux d’intérêt directeurs, tandis que la courbe des taux à moyen et long terme s’est déjà largement normalisée. Cette évolution profite notamment aux banques, qui disposent d’un excédent de liquidités important et de portefeuilles obligataires à duration courte. De manière générale, les entreprises japonaises acquièrent un pouvoir de fixation des prix croissant.
Les réformes en matière de gouvernance d’entreprise sont, quant à elles, de nature structurelle. Les entreprises disposent encore d’une marge de manœuvre pour offrir des rendements plus élevés à leurs actionnaires, car leurs taux de distribution restent faibles par rapport aux normes internationales. La réduction des participations croisées, l’accent accru mis sur le rendement des capitaux propres et une gouvernance d’entreprise de plus en plus favorable aux actionnaires façonnent ainsi le marché boursier japonais tout autant que la normalisation de la politique monétaire.
La récente appréciation du yen a également surpris la plupart des acteurs du marché. Toutefois, à environ 153 yens pour un dollar américain, la devise reste dans sa fourchette de 145 à 160 yens observée depuis deux ans. La faiblesse du yen, au-delà de 160 yens, observée au début de l’été, était probablement injustifiée. Aux niveaux actuels, l’impact sur les bénéfices des entreprises devrait rester limité. La plupart des entreprises ont fondé leurs prévisions de bénéfices pour 2026 sur un taux de change de 155 yens. La croissance attendue des bénéfices de l’indice TOPIX en 2026 et 2027 devrait donc rester globalement inchangée.
Après ses fortes performances, le marché boursier japonais n’est plus considéré comme sous-évalué. Toutefois, les valorisations actuelles semblent raisonnables compte tenu de la croissance attendue des bénéfices. Une croissance à deux chiffres du bénéfice par action (BPA) nous paraît plausible. Les entreprises domestiques semblent attractives du point de vue de leur valorisation, mais leur capitalisation boursière représente moins d’un quart du TOPIX et il ne s’agit généralement pas de sociétés à très forte capitalisation.
Le marché boursier japonais est par ailleurs plus diversifié que le marché américain. La plus grande entreprise a une pondération de 4 %, tandis que la deuxième plus grande ne représente que 2,5 %. À titre de comparaison, les trois plus grandes entreprises américaines représentent ensemble plus de 20 % du marché. Par rapport à l’Europe, le secteur occupe également une place nettement plus importante au Japon. Le marché japonais offre ainsi des opportunités intéressantes de diversification aux investisseurs internationaux.
Ce changement de politique actuellement à l’œuvre est de nature structurelle. Nous ne voyons aucune raison pour que ce vent favorable s’inverse soudainement. Le Japon est engagé dans un cercle vertueux caractérisé par une croissance des salaires qui suit globalement le rythme de l’inflation sous-jacente, une normalisation de la politique monétaire et un comportement des entreprises de plus en plus favorable aux investisseurs. Cela se traduit notamment par des dividendes plus élevés pour les actionnaires, la réduction des participations croisées et une attention accrue portée au rendement des capitaux propres. Par ailleurs, une culture davantage orientée sur la croissance s’installe progressivement dans les conseils d’administration de nombreuses entreprises. Cette évolution est nouvelle et devrait soutenir la croissance future des bénéfices.
- Joël Le Saux a rejoint Eurizon en septembre 2020. Il couvre le marché japonais depuis 1996. Tout d’abord analyste buy-side à Tokyo, Joël a ensuite été gérant de fonds chez Amundi, Lazard, Credit Suisse Asset Management et SYZ Asset Management. Les fonds qu’il a gérés ont obtenu des performances du premier décile au cours de son mandat. Il parle couramment le japonais. ↩︎